₹2 करोड़ का फ्लैट बेच FD में लगाए पैसे, अब हर महीने मिल रहा ₹1.08 लाख ब्याज! जानें पूरा गणित
Mumbai Flat FD Investment: मुंबई के एक शख्स ने दादर का ₹2 करोड़ का फ्लैट बेचकर 6.5% ब्याज वाली FD में निवेश किया। पहले ₹45,000 किराया मिलता था, अब करीब ₹1.08 लाख मासिक ब्याज का अनुमान है। जानें FD और प्रॉपर्टी का पूरा गणित
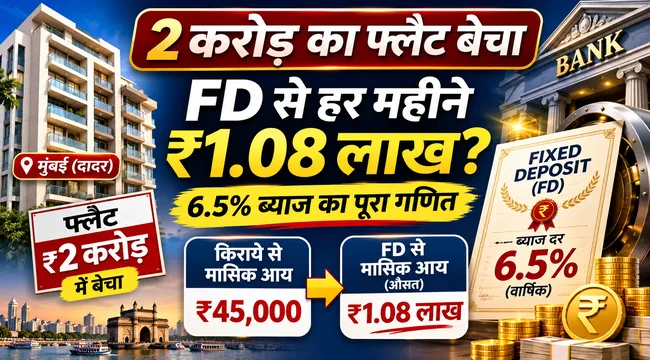
क्या किराए पर दिया हुआ मकान बेचकर उसका पैसा बैंक की फिक्स्ड डिपॉजिट (FD) में लगाना ज्यादा फायदेमंद हो सकता है? मुंबई के एक शख्स का निवेश से जुड़ा फैसला इन दिनों इसी सवाल को लेकर चर्चा में है। उन्होंने दादर इलाके में मौजूद करीब 2 करोड़ रुपये का फ्लैट बेच दिया और बिक्री से मिली रकम को 6.5 फीसदी सालाना ब्याज वाली FD में निवेश कर दिया।
इससे पहले वह फ्लैट किराए पर देकर हर महीने करीब 45,000 रुपये कमाते थे। अब 2 करोड़ रुपये पर 6.5 फीसदी सालाना ब्याज के हिसाब से करीब 13 लाख रुपये सालाना ब्याज बनने का अनुमान है। यानी औसतन हर महीने लगभग 1.08 लाख रुपये।
इस तरह किराए से होने वाली आमदनी के मुकाबले FD से मिलने वाला अनुमानित ब्याज दोगुने से भी ज्यादा है। हालांकि, इस कहानी के साथ यह समझना भी जरूरी है कि FD और प्रॉपर्टी के अपने फायदे और जोखिम हैं।
क्या है मुंबई के इस शख्स की पूरी कहानी?
यह मामला सोशल मीडिया प्लेटफॉर्म X पर साझा की गई एक पोस्ट के बाद चर्चा में आया। पोस्ट करने वाले अंकित पांडे के मुताबिक, उनके एक रिश्तेदार के पास मुंबई के दादर इलाके में करीब 2 करोड़ रुपये कीमत का फ्लैट था।
वह इस फ्लैट को किराए पर देकर हर महीने लगभग 45,000 रुपये प्राप्त करते थे। बाद में उन्होंने फ्लैट बेचने का फैसला किया और बिक्री से मिली रकम को 6.5 फीसदी सालाना ब्याज दर वाली फिक्स्ड डिपॉजिट में लगा दिया।
बताया गया है कि फ्लैट बेचने के बाद वह बोरीवली में रहने चले गए। इस फैसले से उन्हें किरायेदार और प्रॉपर्टी के रखरखाव से जुड़ी जिम्मेदारियों से भी राहत मिली।
हालांकि, यह जानकारी सोशल मीडिया पर साझा किए गए अनुभव पर आधारित है। फ्लैट की बिक्री और FD की वास्तविक शर्तों की स्वतंत्र पुष्टि उपलब्ध नहीं है।
₹2 करोड़ की FD पर हर महीने कितना मिलेगा ब्याज?
अब इस निवेश का गणित समझते हैं। अगर कोई व्यक्ति 2 करोड़ रुपये की रकम 6.5 फीसदी सालाना ब्याज दर पर FD में जमा करता है, तो सामान्य अनुमान के मुताबिक उसकी सालाना ब्याज आय 13 लाख रुपये होगी।
| निवेश का विवरण | रकम |
|---|---|
| FD में निवेश | ₹2 करोड़ |
| सालाना ब्याज दर | 6.5% |
| अनुमानित सालाना ब्याज | ₹13 लाख |
| औसत मासिक ब्याज | ₹1,08,333 |
| पहले मिलने वाला मासिक किराया | ₹45,000 |
इस हिसाब से FD से मिलने वाला औसत मासिक ब्याज किराए की तुलना में करीब 63,333 रुपये ज्यादा है।
यहां ध्यान देने वाली बात है कि 1.08 लाख रुपये मासिक आंकड़ा सालाना ब्याज को 12 महीनों में बांटकर निकाला गया औसत है। वास्तविक मासिक भुगतान बैंक की FD स्कीम, ब्याज गणना और पेआउट शर्तों के अनुसार अलग हो सकता है।
किराए से ज्यादा FD में क्यों दिख रही है कमाई?
इस उदाहरण में 2 करोड़ रुपये के फ्लैट से हर महीने 45,000 रुपये किराया मिल रहा था। यानी सालभर में कुल 5.4 लाख रुपये की किराया आय।
दूसरी तरफ, इसी रकम पर 6.5 फीसदी ब्याज की दर से 13 लाख रुपये सालाना ब्याज का अनुमान बनता है।
इस तुलना में FD की कमाई ज्यादा दिखाई देती है। लेकिन फ्लैट से मिलने वाला किराया ही प्रॉपर्टी का पूरा रिटर्न नहीं होता। मकान की कीमत समय के साथ बढ़ सकती है, जिससे भविष्य में बेचने पर पूंजीगत लाभ मिल सकता है।
वहीं FD में ब्याज की दर तय अवधि के लिए निश्चित हो सकती है, लेकिन निवेश की अवधि पूरी होने पर नई FD की ब्याज दर बदल सकती है।
प्रॉपर्टी रखने में कौन-कौन से खर्च होते हैं?
किराए से होने वाली आमदनी के साथ मकान मालिक को कई तरह के खर्च भी उठाने पड़ सकते हैं। इनमें शामिल हैं:
- मेंटेनेंस चार्ज: सोसायटी के रखरखाव और अन्य सुविधाओं का खर्च।
- प्रॉपर्टी टैक्स: स्थानीय निकाय को दिया जाने वाला संपत्ति कर।
- मरम्मत: पाइपलाइन, पेंटिंग, इलेक्ट्रिकल और अन्य मरम्मत का खर्च।
- खाली रहने का जोखिम: किरायेदार न मिलने पर कुछ समय तक किराया नहीं मिलता।
- किरायेदार प्रबंधन: किराया वसूलना, एग्रीमेंट और दूसरी जिम्मेदारियां।
इन खर्चों को घटाने के बाद ही प्रॉपर्टी से होने वाली वास्तविक किराया आय का सही अनुमान लगाया जा सकता है।
FD के भी हैं कुछ नुकसान, टैक्स को न भूलें
FD को आमतौर पर बाजार के उतार-चढ़ाव से अलग एक अपेक्षाकृत स्थिर निवेश विकल्प माना जाता है। लेकिन इसमें भी कुछ जरूरी बातें समझनी चाहिए।
सबसे पहले, FD से मिलने वाला ब्याज सामान्यतः निवेशक की लागू इनकम टैक्स स्लैब के अनुसार टैक्स के दायरे में आता है। बैंक की ओर से TDS कटना अंतिम टैक्स देनदारी नहीं होता।
दूसरी बात, 6.5 फीसदी ब्याज दर हमेशा के लिए नहीं मिलती। FD की अवधि पूरी होने पर नई जमा राशि पर उस समय उपलब्ध ब्याज दर लागू होगी।
तीसरी बात, महंगाई का असर भी समझना जरूरी है। अगर महंगाई की दर FD के बाद टैक्स वाले वास्तविक रिटर्न से ज्यादा है तो पैसे की खरीदने की क्षमता घट सकती है।
इसके अलावा, 2 करोड़ रुपये जैसी बड़ी रकम एक ही बैंक में जमा करने से पहले जमा बीमा और बैंक जोखिम को समझना चाहिए। DICGC का जमा बीमा सामान्यतः प्रति जमाकर्ता, प्रति बैंक कुल ₹5 लाख तक होता है, जिसमें मूलधन और ब्याज शामिल हैं।
प्रॉपर्टी या FD: किसमें निवेश करना बेहतर?
इसका कोई एक जवाब सभी निवेशकों के लिए सही नहीं हो सकता। यह आपकी जरूरत, उम्र, आय के दूसरे स्रोत, जोखिम उठाने की क्षमता और भविष्य की योजना पर निर्भर करता है।
FD उन लोगों के लिए उपयोगी हो सकती है:
- जिन्हें नियमित और अनुमानित ब्याज आय चाहिए।
- जो किरायेदार और मकान के रखरखाव की जिम्मेदारी नहीं चाहते।
- जिन्हें निवेश में अपेक्षाकृत कम उतार-चढ़ाव पसंद है।
- जिन्हें तय अवधि के लिए पूंजी सुरक्षित रखने की जरूरत है।
प्रॉपर्टी उन लोगों के लिए उपयोगी हो सकती है:
- जो लंबे समय तक संपत्ति अपने पास रखना चाहते हैं।
- जिन्हें किराए के साथ भविष्य में कीमत बढ़ने की संभावना पर भरोसा है।
- जो प्रॉपर्टी के रखरखाव और किरायेदार प्रबंधन की जिम्मेदारी उठा सकते हैं।
- जिनका निवेश लक्ष्य केवल नियमित आय नहीं, बल्कि लंबी अवधि में संपत्ति बनाना भी है।
फ्लैट बेचने से पहले किन बातों की जांच जरूरी है?
किसी भी निवेशक को केवल FD के ब्याज और मौजूदा किराए की तुलना करके मकान बेचने का फैसला नहीं करना चाहिए।
सबसे पहले फ्लैट की मौजूदा बाजार कीमत, भविष्य में संभावित मूल्य वृद्धि और किराए से मिलने वाली शुद्ध आय का आकलन करना चाहिए। इसके बाद बिक्री पर लगने वाले खर्च और संभावित कैपिटल गेन टैक्स को भी समझना जरूरी है।
अगर फ्लैट बेचकर मिली रकम FD में लगाई जाती है तो बैंक की ब्याज दर, FD की अवधि, समय से पहले पैसा निकालने की शर्तें और टैक्स के बाद मिलने वाली आय की तुलना करनी चाहिए।
निष्कर्ष
मुंबई के इस शख्स का फैसला दिखाता है कि बड़ी प्रॉपर्टी को बेचकर FD में निवेश करने से नियमित ब्याज आय बढ़ सकती है और मकान के रखरखाव की जिम्मेदारी कम हो सकती है। इस उदाहरण में 2 करोड़ रुपये पर 6.5 फीसदी ब्याज के हिसाब से करीब 1.08 लाख रुपये मासिक औसत ब्याज का अनुमान बनता है, जबकि पहले किराया 45,000 रुपये था।
लेकिन इसका मतलब यह नहीं है कि हर व्यक्ति के लिए प्रॉपर्टी बेचकर FD करना बेहतर विकल्प है। सही फैसला लेने से पहले टैक्स, महंगाई, प्रॉपर्टी की संभावित कीमत वृद्धि और निवेश की अवधि का हिसाब लगाना जरूरी है।
FAQs
1. ₹2 करोड़ की FD पर 6.5 फीसदी ब्याज से कितना पैसा मिलेगा?
6.5 फीसदी सालाना ब्याज दर पर 2 करोड़ रुपये की FD से करीब 13 लाख रुपये सालाना ब्याज बनता है। इसका औसत मासिक ब्याज लगभग 1.08 लाख रुपये है।
2. क्या FD पर हर महीने 1.08 लाख रुपये मिल सकते हैं?
मासिक ब्याज भुगतान वाली FD में नियमित भुगतान मिल सकता है, लेकिन वास्तविक रकम बैंक की गणना और स्कीम की शर्तों पर निर्भर करेगी। 1.08 लाख रुपये सालाना ब्याज को 12 से बांटकर निकाला गया औसत है।
3. मुंबई के शख्स को पहले कितना किराया मिलता था?
सोशल मीडिया पर साझा जानकारी के मुताबिक, दादर स्थित फ्लैट से उन्हें हर महीने करीब 45,000 रुपये किराया मिलता था।
4. क्या FD का ब्याज टैक्स फ्री होता है?
नहीं। FD से मिलने वाला ब्याज सामान्यतः निवेशक की लागू इनकम टैक्स स्लैब के अनुसार टैक्स योग्य होता है। TDS कटने का मतलब यह नहीं कि टैक्स की पूरी देनदारी समाप्त हो गई।
5. क्या प्रॉपर्टी में निवेश FD से बेहतर है?
यह निवेशक के लक्ष्य पर निर्भर करता है। FD नियमित ब्याज और अपेक्षाकृत अनुमानित रिटर्न दे सकती है, जबकि प्रॉपर्टी से किराया और संभावित कीमत वृद्धि का लाभ मिल सकता है।
6. क्या फ्लैट बेचने पर टैक्स देना पड़ सकता है?
हां, प्रॉपर्टी बेचने पर कैपिटल गेन टैक्स लग सकता है। इसकी गणना खरीद की तारीख, लागत, होल्डिंग अवधि और लागू टैक्स नियमों के आधार पर होती है।
7. क्या 2 करोड़ रुपये की FD एक ही बैंक में रखना सुरक्षित है?
बड़ी रकम जमा करने से पहले बैंक की वित्तीय स्थिति और जमा बीमा की सीमा समझना जरूरी है। DICGC का बीमा सामान्यतः प्रति जमाकर्ता, प्रति बैंक ₹5 लाख तक होता है।